
دبي القابضة وADCB يقدمان تمويلاً يبدأ من 3.49% لمشاريع نخلة جبل علي وذا إيكرز وحدائق ند الشبا
يمكن للمشترين المؤهلين للعقارات المباعة على الخارطة الاستفادة من سعر فائدة ثابت لمدة ثلاث سنوات بعد سداد 50% من قيمة العقار للمطور العقاري.
أبرمت دبي القابضة العقارية وبنك أبوظبي التجاري شراكة لتمويل المنازل المباعة على الخارطة في مشاريع مختارة بدبي، بأسعار معلنة تبدأ من 3.49% سنوياً وثابتة لمدة ثلاث سنوات.
أبرمت دبي القابضة العقارية وبنك أبوظبي التجاري شراكة استراتيجية لتوفير حلول تمويل للمنازل المباعة على الخارطة ضمن محفظة مختارة من مشاريع دبي القابضة العقارية. ويمكن للمشترين المؤهلين في نخلة جبل علي التابعة لنخيل، وذا إيكرز التابع لمراس، وحدائق ند الشبا، الاستفادة من أسعار معلنة تبدأ من 3.49% سنوياً وثابتة لمدة ثلاث سنوات، بعد سداد 50% من قيمة العقار للمطور العقاري.
الملخص التنفيذي
تربط الاتفاقية التمويل المصرفي بثلاث وجهات بارزة للعقارات المباعة على الخارطة، وتوفر مساراً تمويلياً واضحاً للمشترين الذين سددوا بالفعل نصف قيمة العقار. وتكمن أهمية الاتفاقية بدرجة أقل في كونها عرضاً شاملاً للتمويل العقاري، وبدرجة أكبر في دور الشراكة بين المطور العقاري والمقرض في تحويل الحجوزات المؤهلة إلى مشتريات ممولة.
حقائق مؤكدة عن المشاريع
- تتعاون دبي القابضة العقارية وبنك أبوظبي التجاري على توفير حلول تمويل للمنازل المباعة على الخارطة للمشترين المؤهلين في مشاريع نخيل ومراس ودبي للعقارات.
- المشاريع المذكورة هي نخلة جبل علي وذا إيكرز وحدائق ند الشبا.
- يجب أن يكون المشترون قد سددوا 50% من قيمة العقار للمطور العقاري قبل الاستفادة من التمويل، وينطبق هذا الشرط بغض النظر عن مرحلة الإنشاء.
- تبدأ الأسعار المعلنة من 3.49% سنوياً، وتكون ثابتة لمدة ثلاث سنوات.
- يمكن أن تظل الموافقات المسبقة على التمويل سارية لمدة تصل إلى 18 شهراً.
- يُعفى المشترون من رسوم المعالجة وتقييم العقار، وفقاً لمتطلبات الأهلية لدى البنك والموافقة النهائية.
أهمية السوق
يستهدف هذا الهيكل مرحلة محددة من دورة مبيعات العقارات على الخارطة، وهي المرحلة التي يكون فيها المشتري قد استوفى جزءاً كبيراً من مدفوعات المطور العقاري، لكنه لا يزال يحتاج إلى تمويل مصرفي لتغطية المبلغ المتبقي. ومن خلال إتاحة التمويل بغض النظر عن مرحلة الإنشاء، يفصل هذا الترتيب بين إمكانية الحصول على التمويل ومرحلة الإنجاز الفعلي للمشروع. وقد يمنح ذلك المشترين المؤهلين وضوحاً أكبر بشأن تمويل الرصيد المتبقي، مع توفير آلية إضافية للمشاريع المشاركة لدعم وتيرة المبيعات.
كما توفر فترة التثبيت البالغة ثلاث سنوات أفقاً أوضح للتكلفة الأولية مقارنة بترتيب متغير بالكامل. إلا أن السعر المعلن يمثل نقطة دخول ضمن منتج يعتمد على الأهلية، وليس تكلفة تمويل مضمونة لكل مشترٍ. وتضيف الإعفاءات من الرسوم وتمديد فترة الموافقة المسبقة قيمة إدارية، لا سيما للمشترين الذين لا تتوافق جداولهم الزمنية للاستحواذ مع تاريخ صفقة واحد.
منظور المستثمرين
بالنسبة إلى المستثمرين الذين يقيّمون هذه المشاريع، يتمثل الاعتبار الرئيسي في العلاقة بين حد السداد البالغ 50% وعرض التمويل. وقد يتمكن المشترون القادرون على استيفاء هذا الحد من استخدام التسهيل لإدارة الالتزام المتبقي بالشراء، رهناً بالدخل الشخصي والالتزامات القائمة وموافقة البنك وهيكل السداد النهائي. ومن منظور السوق، يستهدف هذا الترتيب المشترين الذين يتمتعون بسيولة كبيرة مقدماً، وليس المشترين الذين يسعون إلى دخول السوق برافعة مالية مرتفعة منذ البداية.
وقد يؤثر العرض أيضاً في قرارات التوقيت. إذ توفر الموافقة السارية لمدة تصل إلى 18 شهراً فترة أطول للتخطيط، بينما تقدم فترة التثبيت البالغة ثلاث سنوات نقطة مرجعية أولية لتحليل القدرة على تحمّل التكلفة. ويمكن للمستثمرين مقارنة هذه الفترة باستراتيجية الاحتفاظ المتوقعة، وتقديرات الإيجار أو إعادة البيع، وجدول السداد الذي يحدده المطور العقاري المعني. وتدعم المعلومات المتاحة النظر إلى الشراكة باعتبارها إشارة إلى توفير التمويل وتحويل الحجوزات عبر ثلاثة مواقع مختلفة للمشاريع، وليس دليلاً على أن أحد المشاريع سيتفوق على الآخر.
ملاحظات حول البيانات والشفافية
تغطي المعلومات المؤكدة السعر الابتدائي، وفترة التثبيت البالغة ثلاث سنوات، وشرط السداد بنسبة 50%، والإعفاءات من الرسوم، وصلاحية الموافقة المسبقة لمدة تصل إلى 18 شهراً. وتظل شروط القروض الفردية، وجداول السداد، ومعايير الدخل، وتاريخ انتهاء العرض، ونتائج الموافقات خاضعة لمتطلبات البنك والموافقة النهائية، ولم يتم تأكيدها.
المصادر والمنهجية
كيف أُعدَّ هذا التقرير
هذا تحليل تحريري يعرض قراءتنا للسوق، وليس مجموعة بيانات محسوبة.
تغطية البيانات
أي أرقام مذكورة منسوبة في النص إلى مصدرها.
نطاق المقال
جميع أنواع العقارات
قصص ذات صلة
ارتفاع استفسارات إعادة تمويل الرهن العقاري في دبي 2.5 مرة مع تراجع أحجام شراء العقارات
يشهد سوق الرهن العقاري في دبي تحولاً ملحوظاً في نشاط المقترضين. فقد ارتفعت استفسارات إعادة تمويل الرهن العقاري وتحرير قيمة العقار 2.5 مرة على أساس سنوي، في حين تراجعت أحجام شراء العقارات الممولة بالرهن العقاري بنحو 35% في الربع الثاني من 2026 مقارنة بالفترة نفسها من 2025.
Etihad Rail تطلق خدمة ركاب بين دبي وأبوظبي
بدأت خدمة الركاب التابعة لـEtihad Rail بين دبي وأبوظبي في 30 سبتمبر 2026. وربطت الرحلة الافتتاحية بين Al Yalayis Station وMohamed Bin Zayed City Station، في خطوة وسّعت شبكة الركاب في الإمارات.
مبيعات العقارات في دبي تتجاوز 378 مليار درهم خلال الأشهر التسعة الأولى من 2026
تجاوزت مبيعات العقارات في دبي 378 مليار درهم خلال الأشهر التسعة الأولى من 2026، أي أكثر من 103 مليارات دولار. ويأتي الإجمالي المعلن في المرتبة الثانية لهذه الفترة بعد 2025، وهو مقياس لقيمة الصفقات، لا لنمو الأسعار على مستوى السوق أو للعوائد.
قطارات الاتحاد تحدد 30 سبتمبر 2026 موعداً لافتتاح محطة الركاب في دبي بمدينة جميرا غولف إستيتس
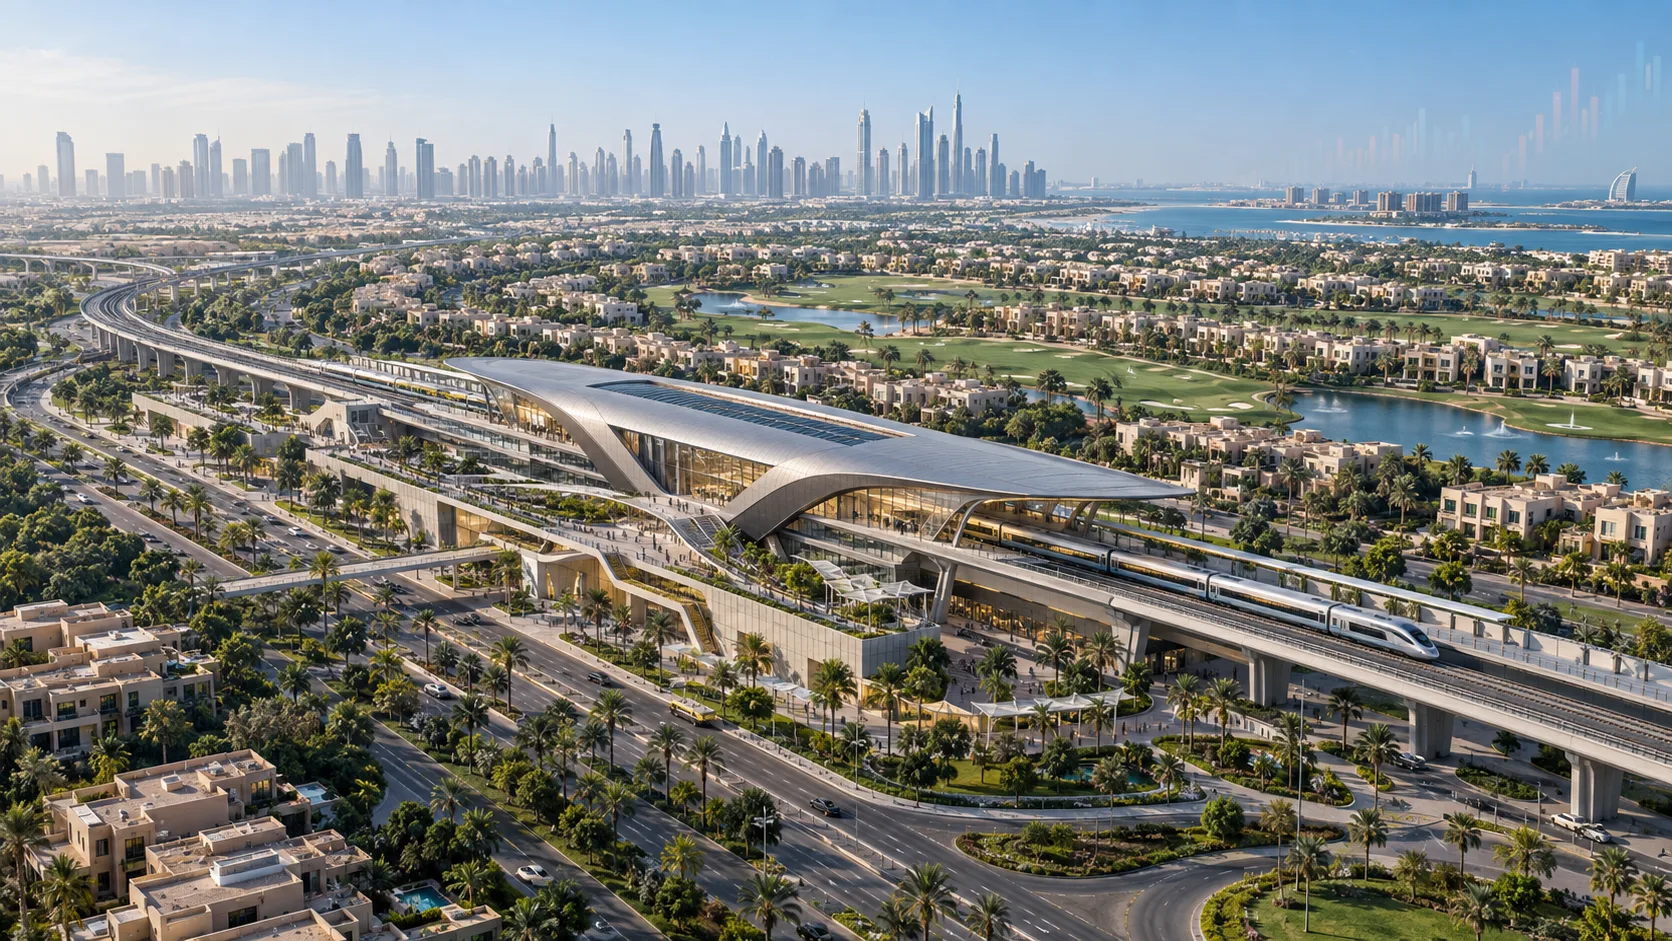
حددت قطارات الاتحاد 30 سبتمبر 2026 موعداً لافتتاح محطة الركاب التابعة لها في دبي بمدينة جميرا غولف إستيتس. ومن المقرر أن يضيف الربط بين أبوظبي ودبي والفجيرة بُعداً جديداً إلى التنقل بين المدن، مع تداعيات محتملة على سهولة الوصول ونشاط التطوير وتحليل الاستثمار في محيط المحطة.